買了強制險還不夠?上路必備第三人責任險完整防護指南
買了新車開心準備上路,或者汽機車強制險快要到期時,大家最常被提醒的就是一定要加保第三人責任險。 許多新手騎士或駕駛常以為只要有政府規定的強制險就足夠了,但往往在路上發生小擦撞,看到對方車主遞來的維修報價單時,才驚覺強制險根本不賠對方的車損。 因此,出發前花點時間把這層防護網補齊,才能在面對突發的交通意外時,真正做到開車無後顧之憂。
上路不踩雷!什麼是第三人責任險與核心保障對象
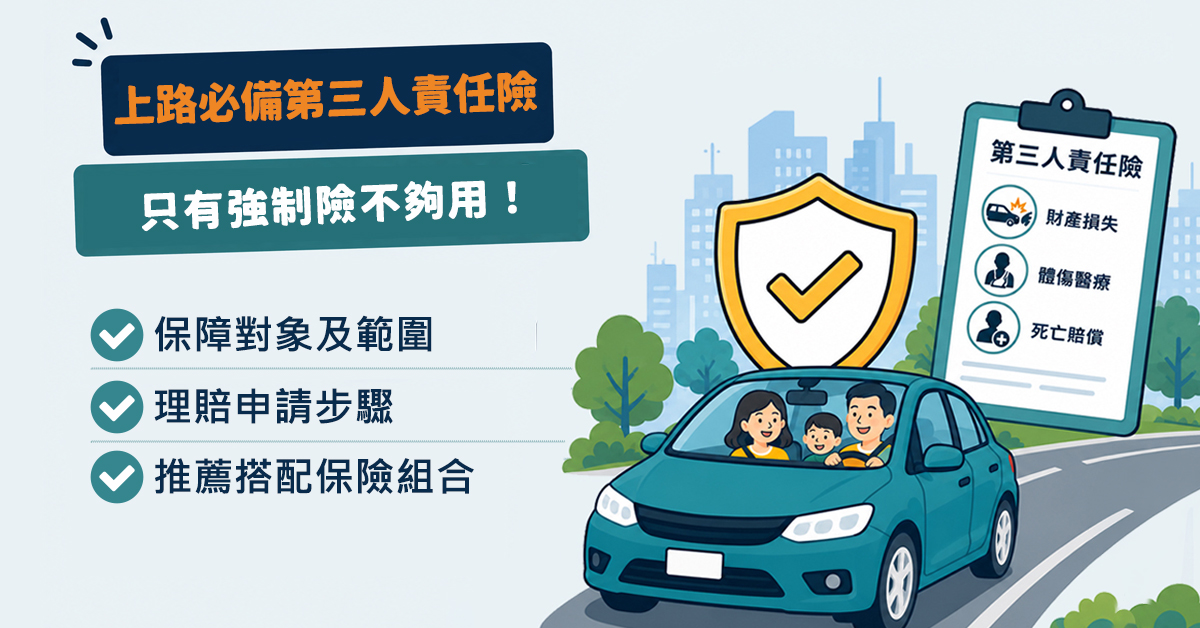
每次聊到車險,很多人總是被各種專業術語搞得頭昏眼花。簡單來說,所謂的第三人,在法律與保險條款的定義上,指的就是車禍發生時,除了要保人、被保險人、駕駛人,以及同車乘客之外的所有人。 以下這3種常見的開車或騎車意外,都是需要由這個險種來協助處理賠償的典型範例:
💡 等紅綠燈分心追撞前車
這是市區道路最常上演的日常。當你在等紅綠燈時,可能只是低頭調整一下導航或音樂,腳步一鬆就不小心撞到前方車輛。造成對方車尾凹陷、保險桿脫落,這種對方的車輛維修費用,就是由該險種的財損額度來應付。
💡 變換車道不當導致外送員摔車
切換車道時因為後視鏡死角,沒注意到斜後方正有趕時間的外送機車疾駛而來。雖然兩車可能沒有直接發生劇烈撞擊,但卻導致對方驚嚇摔車受傷。 這時候外送員的醫藥費、休養期間無法工作的營業損失,同樣屬於這個險種的理賠範圍。
💡 路口轉彎未禮讓行人
在行經斑馬線或十字路口轉彎時,如果因為A柱死角而沒注意到正在過馬路的行人,導致對方受傷倒地。這種不幸造成車外第三人受傷的龐大醫療開銷與精神撫慰金,更是該險種不可或缺的核心防禦點。
第三人責任險保障範圍有哪些?理賠項目大拆解
當不幸發生行車糾紛且自己有肇事責任時,第三人責任險的保障範圍主要可以細分為體傷(人員傷亡)與財損(財產損失)兩大主軸,這兩者的保額在保單中是各自獨立計算的。
體傷責任(人的賠償)
當車禍導致對方(例如他車駕駛、他車乘客、行人)受傷、失能或死亡時,在強制險賠償不夠或不理賠的範圍,會由這個項目來補足。理賠項目通常包含:
- 醫療費用:對方因為這場車禍所指出的掛號費、手術費、住院費、看護費,甚至往返醫院的救護車與計程車車資。
- 勞動能力減損與薪資損失:對方因為受傷期間無法上班請假的薪資收入損失,或是因傷勢過重導致未來工作能力受損的補償。
- 精神慰撫金:這也就是俗稱的精神損失賠償,通常會根據受傷嚴重程度、雙方的社經地位進行調解與求償。
- 失能或死亡賠償:若不幸造成對方失能或身故,其後續的撫養費、喪葬費用等龐大金額。
財損責任(物的賠償)
強制險是完全不保障任何物品財產損失的!因此,只要涉及到任何錢財、物品的毀損,一律都要看你財損的保額夠不夠。常見理賠項目如下:
- 車輛維修費用:對方車輛的鈑金、零件更換、烤漆等實際修車開銷。
- 其他財物損失:對方車內因撞擊損壞的物品(如手機、筆電、安全帽),或是外送員後座被砸爛的外送箱與內容物。
- 公共設施與民宅損壞:不小心撞爛的路樹、路燈、變電箱、分隔島,或是民宅的圍牆、店家的招牌與鐵捲門。
- 營業損失:如果撞到的是計程車、小貨車等營業車輛,對方在修車期間無法營業的收入損失,也在財損的理賠範圍內。
第三人責任險理賠5步驟:建議搭配這些險種更安全
當車禍不幸發生時,很多人會因為慌亂而做錯步驟,導致後續理賠程序變得複雜。想要讓保險公司順利出面幫你解決問題,標準的理賠處理流程務必要牢記在心。
🚨 5大黃金理賠步驟
- STEP1|保留現場並報警:發生車禍第一件事絕對是打110報警,並打119叫救護車。在警方趕到前,若狀況允許,先用手機對現場車輛相對位置、擦撞部位進行拍照錄影留存,切勿私下移動車輛,除非為了避免二次車禍且雙方已拍照確認。
- STEP2|通知保險公司:在車禍發生後的5日內,致電給保險公司進行出險報案,讓理賠專員可以提早介入協助。
- STEP3|配合警方製作筆錄:誠實配合警方完成筆錄,並在車禍約30天後,上網申請車禍的道路交通事故初步分析研判表,這是釐清雙方肇事責任比例的關鍵依據。
- STEP4|切勿私下承諾賠償:在理賠專員參與之前,千萬不要私下與對方簽字和解,或是口頭答應賠償對方多少錢。任何沒有經過保險公司參與的和解協議,保險公司依法是可以拒絕理賠的。
- STEP5|召開和解會與理賠撥款:雙方在談判和解時,約在調解委員會或有理賠專員陪同的場合。確認好理賠金額、簽署正式和解書後,保險公司就會將理賠金撥款給對方,結案。
單買第三人責任險還不夠!產險專家教你搭配保險組合
在實務經驗中,因為它的體傷與財損保額是各自獨立且有上限的。假設財損只保了50萬,今天不幸撞上一輛勞斯萊斯,光是車尾板金可能就要200萬,這時中間高達150萬的差額你就得自己掏腰包。 因此,為了確保防護網毫無漏洞,建議搭配2個險種一起投保:
- 超額責任險:這是近年來最受歡迎的險種。當你的基本體傷或財損不夠賠時,超額責任險就會自動啟動。最厲害的是,它的額度是人跟車可以共用的。不論是遇到天價超跑要賠巨額財損,還是遇到重大傷亡要賠高額體傷,都能從超額池子裡直接提領,靈活度極高。
- 乘客責任險:前面有提到,第三人責任險是完全不賠自己車上的乘客的。如果今天你載著另一半、爸媽或朋友出門,因為自己不小心撞到電線桿,導致同車的親友受傷,除了強制險最高的20萬醫療額度外,其餘的醫藥費你必須自己承擔。加保乘客責任險,才能給坐在同一個車廂內、最珍貴的家人們一份完整的安全承諾。
保第三人責任險就選中國信託產險!線上投保省荷包又心安
市面上保險公司選擇眾多,為什麼中國信託產險能從中脫穎而出?除了中國信託產險擁有長期深受信賴的品牌商譽與高效率的理賠服務外,更針對不同用車族群,規劃了極具保障彈性且價格親民的汽機車任意險方案。 針對不同的族群與載具,中國信託產險提供了相當具有彈性且安心的保額規劃配置:
| 車種 | 第三責任保險-體傷 | 第三責任保險-財損 |
|---|---|---|
| 汽車險方案 | 每1人最高500萬元、每一意外事故最高1,000萬元 | 每一意外事故最高100萬元 |
| 機車險方案 | 每1人最高300萬元、每一意外事故最高600萬元 | 每一意外事故最高50萬元 |
不論是開車還是騎車,現在只要透過網路在中國信託產險的數位平臺進行任意險線上投保,直接享有85折的超值保費優惠!免去找業務員的人情壓力與繁瑣手續,不用出門、用手機動動手指,隨時隨地都能幫自己的愛車完成續保與加保。 用省下來的預算,剛好可以幫自己再加點一條超額責任險或乘客險,讓全家人的出行防護力瞬間拉滿。
在馬路上行駛,單靠強制險是絕對不夠的,唯有提早規劃好第三人責任險,才能在意外突發的關鍵時刻,真正做到守護他人也保全自己。 開車出門追求的是平安回家,而完備的任意險規劃,就是讓我們在享受便利行車生活的同時,能夠擁有不被巨額賠償壓垮的底氣。
不要讓一時的疏忽成為荷包的致命傷,現在就前往 中國信託產險 ,為全家人與心愛的座駕,量身打造一份最安心、最無後顧之憂的行車保護傘吧!
🛡️ 上路必備第三人責任險
對方車損強制險不賠,交給第三人責任險保障,中國信託產險線上投保任意險享 85 折。
- 汽車-第三人體傷最高 1,000 萬、財損最高 100 萬
- 機車-第三人體傷最高 300萬、財損最高 50 萬
- 汽、機車任意險享 85 折