火災險有必要保嗎?哪些族群最需要?認識火災險投保的3大必要性
房屋是人生中相當重要的資產,但只要遇到一次突發火災,後續的重建以及連帶賠償的費用,便可能對家庭造成嚴重的財務衝擊。本文將整理火災險是什麼、火災險保障範圍、哪些族群建議投保,讓你更加認識火災險的必要性。
火災險是什麼?投保火災保險的3大必要性
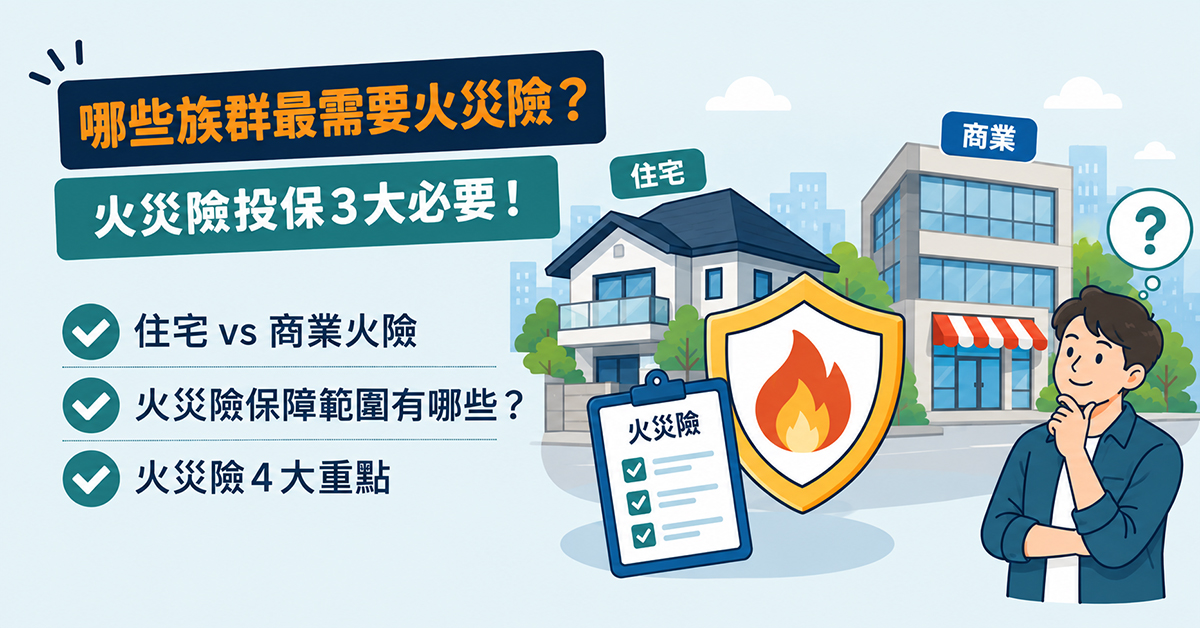
「火災險」是保險種類的總稱。在台灣的產險規範中,會依據房屋用途明確分為兩大類:
- 住宅火災及地震基本保險(住宅火險):專門給一般民眾住宅、公寓、大樓等「居住用途」的房屋投保。
- 商業火災保險(商業火險):給工廠、公司、店面、辦公大樓等「商業用途」的場所投保。
簡單來說,住宅火險就是幫住家和家裡的財物買一份安心。當不幸發生火災、雷擊、爆炸等意外時,保險公司將依據保單條款約定提供賠償,協助屋主減輕重建與復原的財務開銷。
對火災險有了基本的認識之後,下一步就是評估自家是否需要這份保障。房子作為多數家庭的核心資產,面對難以預測的火災和災害風險,規劃完善的住宅火險有其3大必要性:
1.避免家庭財務突陷困境
火災除了可能導致建築物結構主體受損之外,屋內的裝潢、系統櫃,以及各項家電與家具,往往也會受到波及。如果沒有保險分擔風險,後續龐大的修繕與清理費用,恐怕將對家庭財務造成沉重的負擔。
2.補足裝潢與動產保障
許多屋主可能會好奇「當初辦房貸時,銀行不是已經強制要求保過住宅火險了嗎?」但辦房貸時銀行要求投保的住宅火險,通常只保「建築物本體」,且保額大都是依「臺灣地區住宅類建築造價參考表」計算,並非房屋實際的重置成本;真正花大錢的裝潢、訂製系統櫃、家電和家具,如果沒有額外約定或加保足額的「動產與裝潢保障」,在標準房貸保單中往往無法獲得充分賠償。
3.納入第三方賠償和災後復原相關費用
火災造成的損害範圍往往不限於自家內部,若火勢不幸延燒至鄰近住戶,或是消防滅火過程中導致樓下住戶積水受損,屋主依法可能需承擔相關的損害賠償責任。此外,災後房屋無法居住期間的臨時住宿費用、廢棄物清理費等,都是隱形的衍生開銷,有完善的住宅火險規劃,才能將第三方賠償與復原期間的額外支出納入保障範圍。
火災險保障範圍有哪些?哪些族群最需要投保?
因台灣位於地震帶且夏秋多颱風,住宅火險依法綁定「地震基本險」,並包含「住宅颱風及洪水災害補償保險」。當發生強烈地震或地震引發的火災、山崩、地層下陷、海嘯,導致房屋結構受損,或是因颱風豪雨導致淹水財損時,也會提供基本補償。以下是常見的保障項目整理:
住宅火險常見保障項目
- 火災
- 閃電雷擊
- 爆炸
- 航空器及其零配件之墜落
- 機動車輛碰撞
- 意外事故所致之煙燻
- 罷工、暴動、民眾騷擾、惡意破壞行為
- 竊盜
住宅第三人責任基本保險
因火災、閃電雷擊、爆炸或意外事故所致之煙燻,導致第三人遭受體傷、死亡或財物損害
住宅玻璃保險
因突發意外事故,導致房屋四周外牆的玻璃窗戶、玻璃帷幕,或是住家對外出入的玻璃門破裂;因玻璃破裂而產生的拆除、重新安裝,或是為了避免損害擴大所產生的合理費用
住宅颱風及洪水災害補償保險
因颱風或洪水事故發生損失
地震險常見保障項目
- 地震震動。
- 地震引起之火災、爆炸。
- 地震引起之山崩、地層下陷、滑動、 開裂、決口。
- 地震引起之海嘯、海潮高漲、洪水。
※ 確切保障範圍依保單條款為準,投保前請務必確認。
建議投保的族群
| 適合族群 | 投保考量 |
|---|---|
| 自住房屋屋主 | 房屋多為家庭的核心資產,建議投保以免意外發生時,影響家庭財務穩定 |
| 房東 | 房屋出租期間,屋主無法完全掌握租客的用電與用火習慣 |
| 租屋族 / 房客 | 租屋族可透過專屬的租屋火險,來保障個人動產,例如:自行購買的家具、電器,以及衣服等個人財物 |
| 店面與商業營運業者 | 店面、餐飲業或辦公室因頻繁使用電器、設備甚至明火,風險相對較高,建議業者依房屋實際的使用性質投保「商業火災保險」 |
火災險值得保嗎?4個重點教你挑選適合的火險方案
市面上的火險方案眾多,想挑選適合的火險方案,可以從以下4個重點進行評估:
1.保額是否以房屋真正的「重置成本」足額評估?
許多房貸族在申辦貸款時,會直接採用銀行依「住宅類建築造價參考表」算出的保額。但這類計算方式僅提供基礎的建築造價參考,未必能反映近年營建工料上漲或特殊建材的實際成本,因此建議投保時,務必要確認建築物本體的保額是否充足,避免因保額低估而影響災後重建。
2.保障範圍是否涵蓋「室內裝潢」和「家具家電(動產)」?
現代人在裝潢、系統櫃,以及購買家電上投入不少預算和心血。雖然標準住宅火險通常會附帶基礎的家電與家具保障,但如果希望加強保障,建議投保時可以檢視方案「是否能另行加費購買動產保額」,讓保障更加全面。
3.有沒有加保地震險與颱風洪水險
若投保的是一般住宅火險,通常依法會包含基本地震險、颱風洪水補償;但若投保的是店面、辦公室等商業火險,地震與颱風洪水就不在基礎承保範圍內,必須額外加保才能獲得保障。
- 住宅火險:依據現行法規,一般民眾投保的住宅火險大多已自動包含「地震基本險」、「颱風及洪水災害補償」,但相關的賠償限制較多,建議應評估補償額度是否足夠。
- 商業火險:一般「商業火災保險」的基礎範圍並不包含地震與颱風洪水,建議視情況主動申請加保「地震附加險」與「颱風洪水附加險」,發生自然災害時才能獲得充足的經濟保障。
4.有無第三人責任保障
若發生火災事故,賠償責任可能延伸至周邊住戶,例如火勢延燒到隔壁,或滅火過程造成鄰近房屋水損,屋主依法皆需承擔損害賠償的責任。因此投保時,除了檢視基本的「住宅第三人責任險」的保額是否足夠之外,也可以留意方案是否提供災後廢棄物清除費、臨時住宿津貼,或是證件重製補償等衍生支出。
火災險投保推薦中國信託產險|住火險5個投保優勢解析
① 基礎天災防護一次涵蓋(火災/地震/颱風洪水)
中國信託產險的住宅火險方案,除了提供法定的火災、地震基本險與颱風洪水災害補償外,更進一步優化整合;保戶在投保時,不僅能一次獲得基礎防護,還能彈性加保超額颱風洪水險,或擴大地震險,讓保障更加完善。
② 動產與建築物同步評估,避免低保風險
中國信託產險線上投保提供完整的保障評估,除了協助屋主合理規劃建築物本體的重置成本外,亦可將屋內的家電、家具與固定裝潢一併納入防護,避免因僅按貸款金額投保而導致保障不足的情況。
③ 含住宅第三人責任基本保險
火災事故發生時,往往伴隨著對周邊住戶的連帶賠償責任。中國信託產險的住火險包含「住宅第三人責任保險」,當依法需對第三人負擔體傷、死亡或財物損失賠償時,能適度分擔法律賠償責任,降低意外對家庭財務產生的衝擊。
④ 網路投保享83折,免登入即可試算
透過中國信託產險官網投保,火險享有83折的專屬優惠。此外,官網更提供免登入試算服務,只需輸入房屋的基本資訊,便可迅速取得透明且精確的保費報價,讓財務規劃更輕鬆有效率。
⑤ 線上投保24小時不打烊,不用跑臨櫃、不用等業務回電
中國信託產險線上投保平台提供24小時不間斷的服務。從填寫房屋資料、選擇保障方案、線上核保到刷卡繳費,全程皆可自行在手機或電腦上操作完成,免去親自跑臨櫃排隊的麻煩,也不用配合業務員的時間等待回電,讓你更加省時、便利。
房屋是家庭的核心資產,別讓一次突發意外影響了全家人的生活。不論你是自住屋主、房東還是租屋族,現在就前往中國信託產險試算,只需花3分鐘輸入房屋資訊,就能快速取得專屬保費報價,讓保障更加完整。
🏠 別等火燒到家門口,現在就把房子保好
中國信託產險線上投保住火險,網路投保享 83 折,火災、地震、颱風洪水一次涵蓋,裝潢、家電、家具也能納入保障,免登入 3 分鐘就能完成試算。
立即了解住火險保障內容- 火災、地震、颱風洪水三重保障
- 建築物+動產(裝潢、家電)同時涵蓋
- 網路投保享 83 折・免登入線上試算